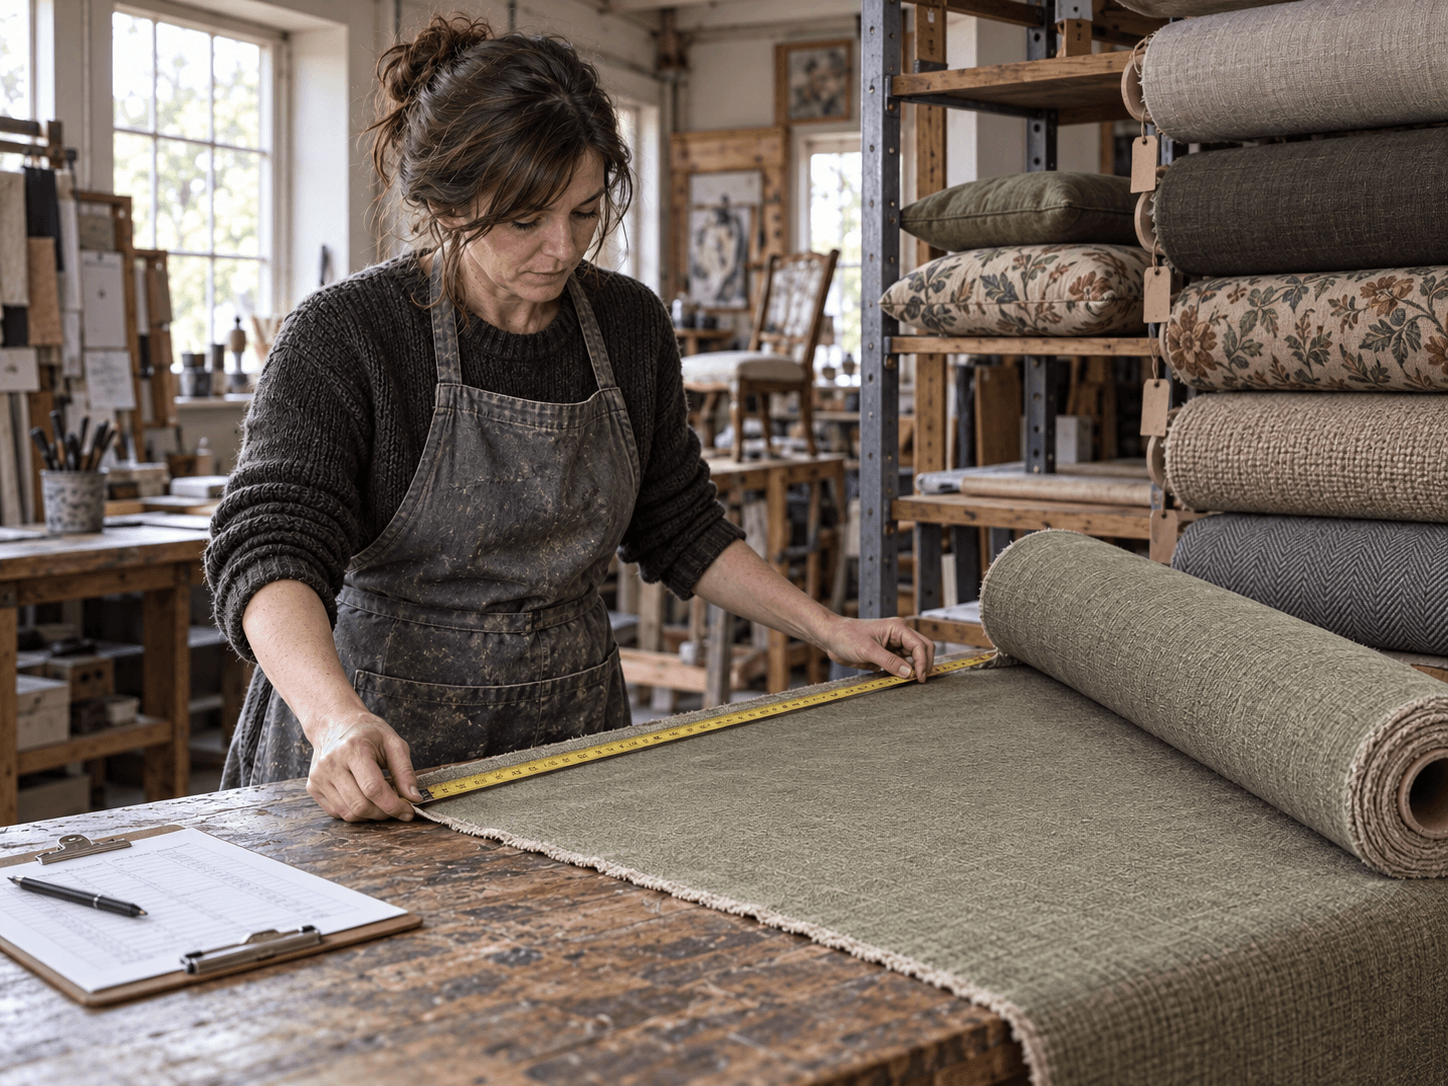
Je voulais terminer la comptabilité de décembre avant le souper. Puis j'ai ouvert l'armoire de l'atelier et retrouvé six rouleaux de tissu oubliés.
Les factures étaient déjà saisies. Je pensais donc avoir fini. Pourtant, une partie du tissu était devenue des coussins vendus, une autre restait sur les rouleaux et deux coussins terminés attendaient leur acheteur.
Compter ce qui reste
Pour une entreprise ordinaire qui achète ou fabrique des biens destinés à la vente, le calcul de l'inventaire relie les achats aux marchandises vendues. Les matières premières, les produits en cours et les produits finis peuvent en faire partie. Les outils utilisés durablement sont une autre catégorie.
J'ai préparé une liste : article, quantité, coût unitaire, état et facture justificative. J'ai identifié les deux coussins finis pour ne pas compter une deuxième fois leur tissu. Les articles endommagés ont reçu une note plutôt qu'une valeur improvisée.
L'ARC décrit les méthodes d'évaluation permises et demande de les appliquer de façon constante. Un dénombrement physique en fin de période est généralement nécessaire, sauf avec un système d'inventaire permanent accompagné de comptages périodiques. Guide de l'ARC sur l'inventaire et le coût des ventes.
Pour une entreprise de revente ordinaire, les deux méthodes sont la juste valeur marchande de l'ensemble de l'inventaire, ou le moindre du coût et de la juste valeur marchande de chaque article (ou groupe indissociable). Par exemple, un rouleau coûtant 100 $, dont la juste valeur marchande de fin d'année documentée est de 70 $, vaut 70 $ selon la deuxième méthode. Gardez les preuves d'évaluation et poursuivez la méthode établie; ne changez pas simplement pour obtenir un résultat fiscal préféré cette année-là. Règles d'évaluation de l'ARC.
Suivre le calcul
Dans un exemple simplifié, un inventaire initial de 1 000 $, des achats de 5 000 $ et un inventaire final de 1 500 $ donnent un coût des marchandises vendues de 4 500 $. On laisse de côté les taxes de vente, la main-d'œuvre et les autres ajustements pour montrer le mouvement des stocks.
Les 500 $ supplémentaires sur l'étagère restent dans l'inventaire final, puis dans l'inventaire initial de la période suivante. Acheter du tissu en décembre ne transforme donc pas automatiquement toute la facture en coût des ventes de l'année.
J'ai terminé après le souper. L'étagère était aussi encombrée, mais ma liste décrivait enfin son contenu.
Exemple d'une entreprise de revente ordinaire, vérifié le 20 octobre 2026. Les règles particulières, notamment certains choix offerts aux artistes, demandent un examen distinct. Voir équipement ou fournitures.