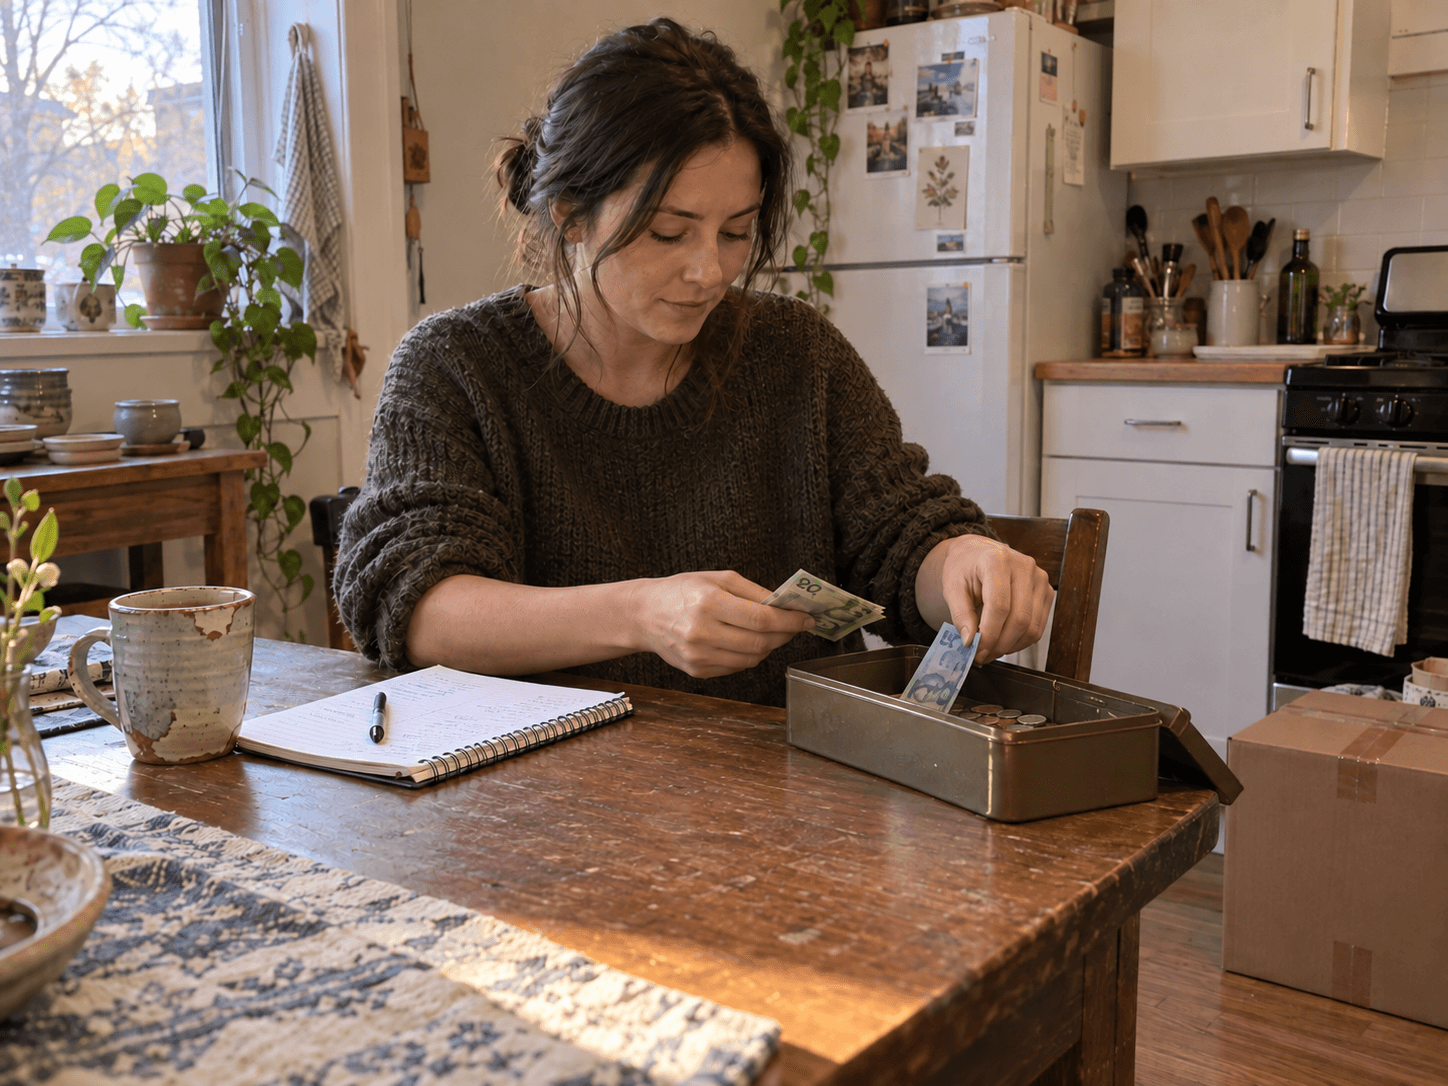
J'ai compté l'argent du marché sur la table, avec une tasse ébréchée pour empêcher les billets de glisser. La tasse était à moi. Celles que je vendais étaient en meilleur état.
Je m'appelle Nadia. Je vends mes poteries dans les marchés de fin de semaine et je mets ce que je peux de côté pour une maison. Le samedi, mes ventes en espèces totalisaient 120 $. Je les avais inscrites avant de démonter le kiosque.
Lundi, j'ai déposé ces mêmes 120 $. L'import bancaire proposait de les classer comme ventes. J'ai failli accepter.
Une vente, puis un déplacement d'argent
Le paiement du client constituait la vente. Le dépôt transférait l'argent de la caisse au compte. Inscrire les deux comme revenus aurait transformé 120 $ en 240 $, sans vendre une tasse de plus.
L'ARC exige des registres indiquant la date, le montant et la source des revenus, avec les pièces justificatives. Les espèces doivent être consignées comme les autres paiements. Les indications de l'ARC sur le revenu d'entreprise.
J'ai relié le registre des ventes, les reçus numérotés, le comptage de caisse, le bordereau de dépôt et l'écriture bancaire. Le dépôt déplaçait un montant déjà enregistré. L'exemple exclut les taxes de vente; une entreprise inscrite suit aussi séparément la taxe perçue.
Ne pas oublier la monnaie de départ
Les 40 $ apportés pour rendre la monnaie n'étaient pas du revenu. L'argent ajouté de mon portefeuille pour changer un billet non plus. J'ai noté le fonds de caisse initial et les ajouts séparément.
Pour cette journée toute simple, 40 $ au départ plus 120 $ de ventes donnaient 160 $. Déposer 120 $ laissait les 40 $ prêts pour le prochain marché.
J'ai conservé les ventes avec ma feuille de suivi du seuil de TVH. Les petites ventes comptant font aussi partie des totaux pertinents.
L'import bancaire suivant a été moins spectaculaire. J'ai rapproché le dépôt, fermé l'ordinateur et lavé la tasse ébréchée.
Règles vérifiées le 20 octobre 2026.