Après son quart du samedi au café, Lucas a un salaire sur son relevé de paie et des pourboires dans sa poche. D'autres pourboires passent par la paie de l'employeur. Attendre le T4 ne permettra pas nécessairement de tous les retrouver.
Pour un employé en Ontario, les pourboires constituent un revenu. Leur versement en espèces ou par voie électronique ne décide pas s'ils doivent être déclarés.
Noter chaque quart rapidement
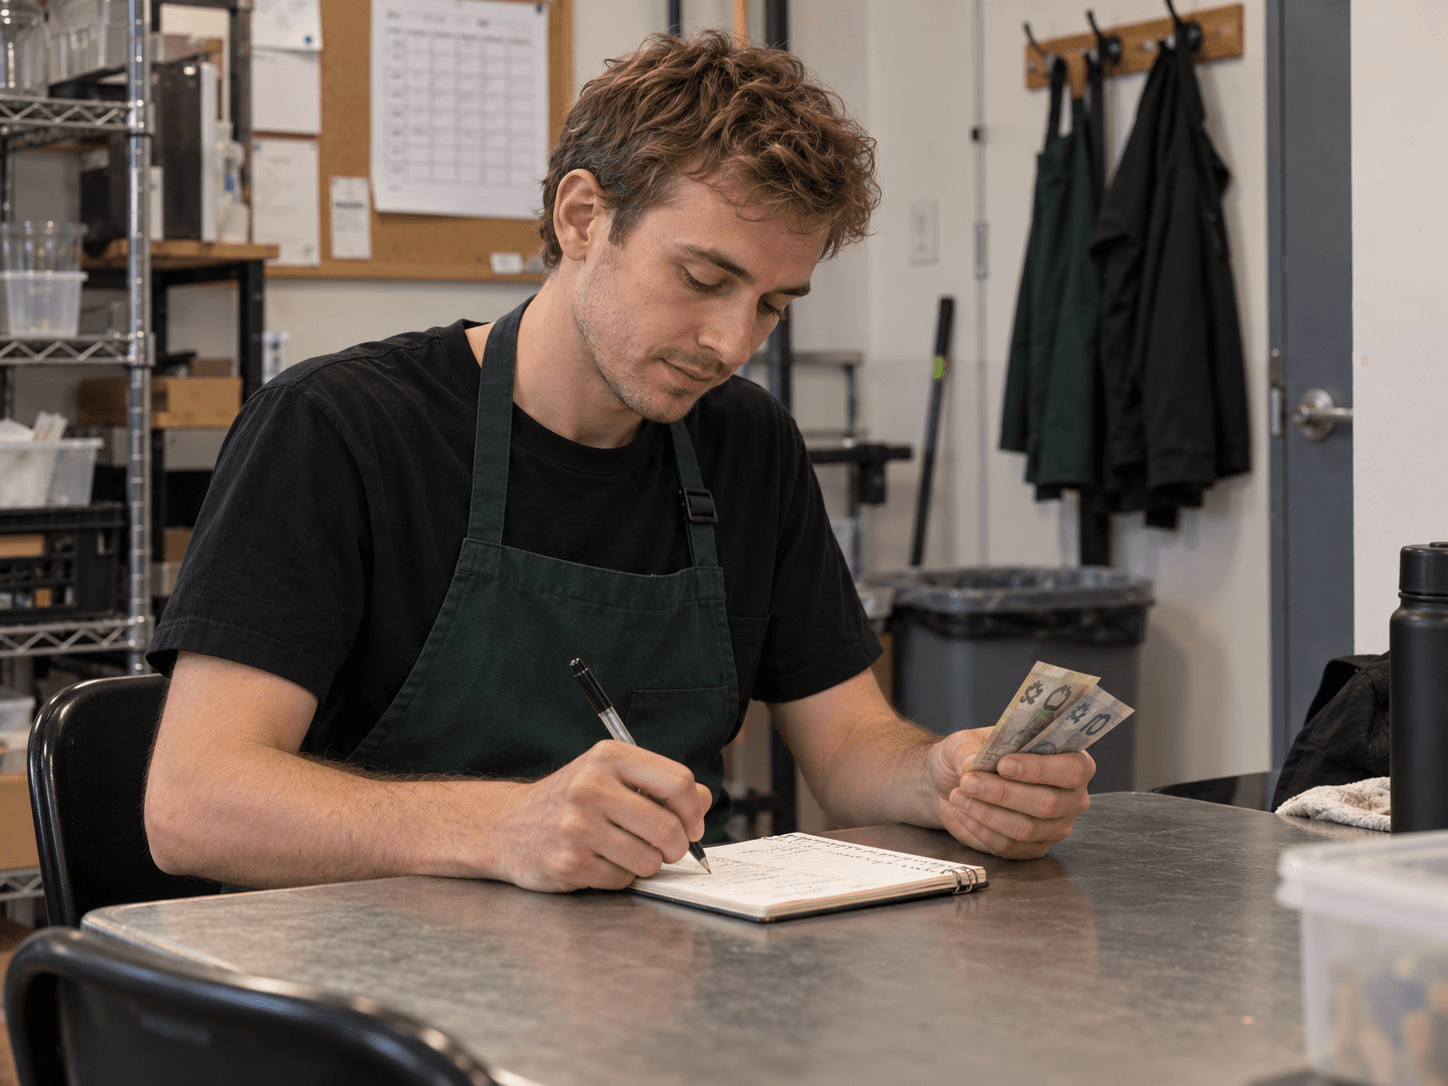
Lucas inscrit la date, les pourboires directs reçus, les montants remis aux collègues et ce qu'il conserve. Il garde aussi les preuves de paiements électroniques et les règles de répartition du café.
Ce registre daté est plus utile qu'un pourcentage approximatif appliqué aux ventes annuelles. Les quarts, la clientèle et les ententes de partage peuvent donner des résultats très différents.
Comprendre les montants de l'employeur
L'ARC distingue les pourboires contrôlés des pourboires directs selon l'entente, pas seulement selon le mode de paiement. Les pourboires contrôlés figurent généralement sur le T4 et font l'objet de retenues. L'employé déclare généralement les pourboires directs qui ne sont pas inclus dans un T4 séparément, habituellement à la ligne 10400.
Lucas demande au service de paie ce que comprend le total cumulatif de pourboires. Il le rapproche de son carnet. Un montant déjà déclaré par l'employeur ne doit pas être ajouté une deuxième fois simplement parce qu'il figure aussi dans ses notes quotidiennes.
Prévoir l'impôt sans retenue
Les pourboires directs peuvent ne pas avoir subi de retenue d'impôt. Lucas les inclut dans son estimation annuelle, d'autant plus qu'il occupe aussi un emploi de bureau. Le montant à réserver dépend de toute la déclaration. Il n'existe pas de taux universel applicable aux pourboires.
Il conserve le registre avec son T4 et clarifie les écarts avant de produire sa déclaration. Le Québec prévoit des règles supplémentaires pour les pourboires déclarés et attribués. Cet exemple ontarien ne doit pas être transposé sans vérification.