Maya travaille dans son appartement d'Ottawa trois jours par semaine selon une entente officielle de télétravail. Son employeur lui remet un T2200 signé. Elle le place avec ses reçus de loyer, puis se rappelle que son bureau sert aussi de salle à manger.
Le formulaire atteste certaines conditions d'emploi. Il ne rend pas toutes les dépenses du logement déductibles.
Déterminer la période admissible
Avec la méthode détaillée, Maya doit respecter les conditions de l'ARC, notamment être tenue de travailler à domicile et de payer les dépenses concernées. Une entente officielle de télétravail conclue volontairement peut satisfaire à l'exigence de travailler à domicile.
Un des critères exige d'y travailler plus de 50 % du temps pendant au moins quatre semaines consécutives dans l'année. Un autre vise un espace utilisé exclusivement pour gagner un revenu d'emploi et régulièrement et continuellement pour des rencontres professionnelles en personne. Maya vérifie le critère correspondant à sa situation, sans mélanger les deux.
Trois journées de huit heures à domicile dans une semaine de cinq jours et 40 heures représenteraient 60 % de son temps de travail. Cela peut satisfaire au premier critère si l'entente dure au moins quatre semaines consécutives et que les autres conditions sont respectées. Ce n'est pas une déduction de 60 % du loyer, ni une permission de réclamer les mois où elle est retournée au bureau à temps plein.
Mesurer l'espace et son utilisation
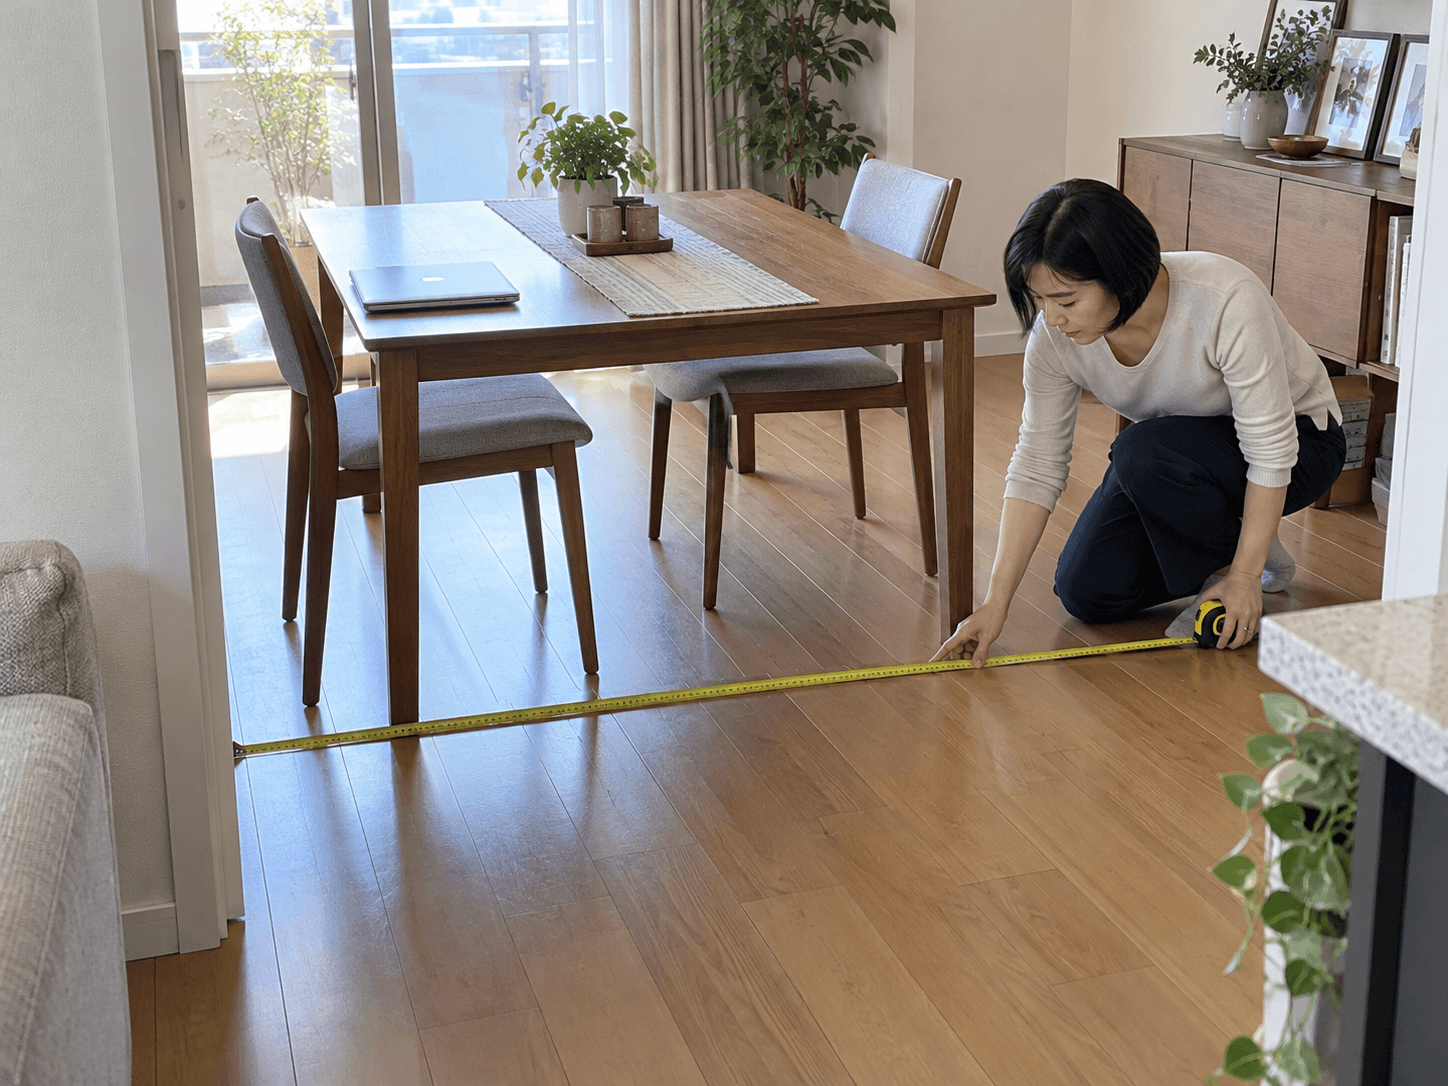
Pour une salle à manger partagée, la superficie ne suffit pas. Maya note les dimensions et les heures d'utilisation professionnelle. Elle conserve un horaire justifiant les périodes admissibles, surtout si son employeur modifie ensuite les jours de présence au bureau.
Supposons un espace de travail raisonnable de 100 pieds carrés dans un appartement de 1 000 pieds carrés de superficie aménagée, utilisé pour travailler 24 heures par semaine. Pour cette pièce partagée, le calcul est 100 / 1 000 x 24 / 168 = environ 1,43 %. Les 168 heures comprennent toute la semaine, nuits et fins de semaine incluses.
Sur un loyer de 2 400 $ payé pour un mois couvert par cette entente admissible, la portion professionnelle serait de 34,29 $, avant la limite liée au revenu d'emploi. On conserve les décimales jusqu'au montant final. Une pièce réservée exclusivement au travail n'exige pas cette réduction pour le temps d'utilisation personnelle.
Trier les factures avant d'appliquer un pourcentage
Pour un employé salarié, les frais potentiellement admissibles comprennent une part professionnelle du loyer, de l'électricité, du chauffage, de l'eau et des frais mensuels raisonnables d'accès Internet à domicile.
Les intérêts et le capital hypothécaires, l'achat d'un bureau, d'une chaise ou d'un ordinateur et les rénovations majeures ne sont pas admissibles. L'assurance habitation et les taxes foncières ne sont pas déductibles pour les employés salariés selon ces règles; les employés à commission admissibles disposent de possibilités différentes. Les frais de branchement Internet et de location du modem ou du routeur sont aussi exclus.
Si son employeur rembourse Internet, Maya ne déduit pas les mêmes frais. Elle vérifie également qu'une autre personne n'a pas déjà réclamé la même portion d'une facture du ménage. Liste des dépenses et limites de l'ARC.
Conserver le calcul avec le formulaire
La méthode à taux fixe temporaire concernait seulement les années 2020 à 2022. Pour une demande courante, Maya remplit le formulaire T777, le joint à sa déclaration et reporte le résultat à la ligne 22900. Elle conserve le T2200 signé, les reçus et le calcul plutôt que de les envoyer avec la déclaration.
Les frais d'espace de travail ne peuvent ni créer ni augmenter une perte provenant de cet emploi. Un montant admissible inutilisé peut être reporté contre le revenu du même employeur, sous réserve de cette limite. Le dossier utile réunit l'entente, le formulaire, les factures et la répartition, plutôt qu'une seule page signée.