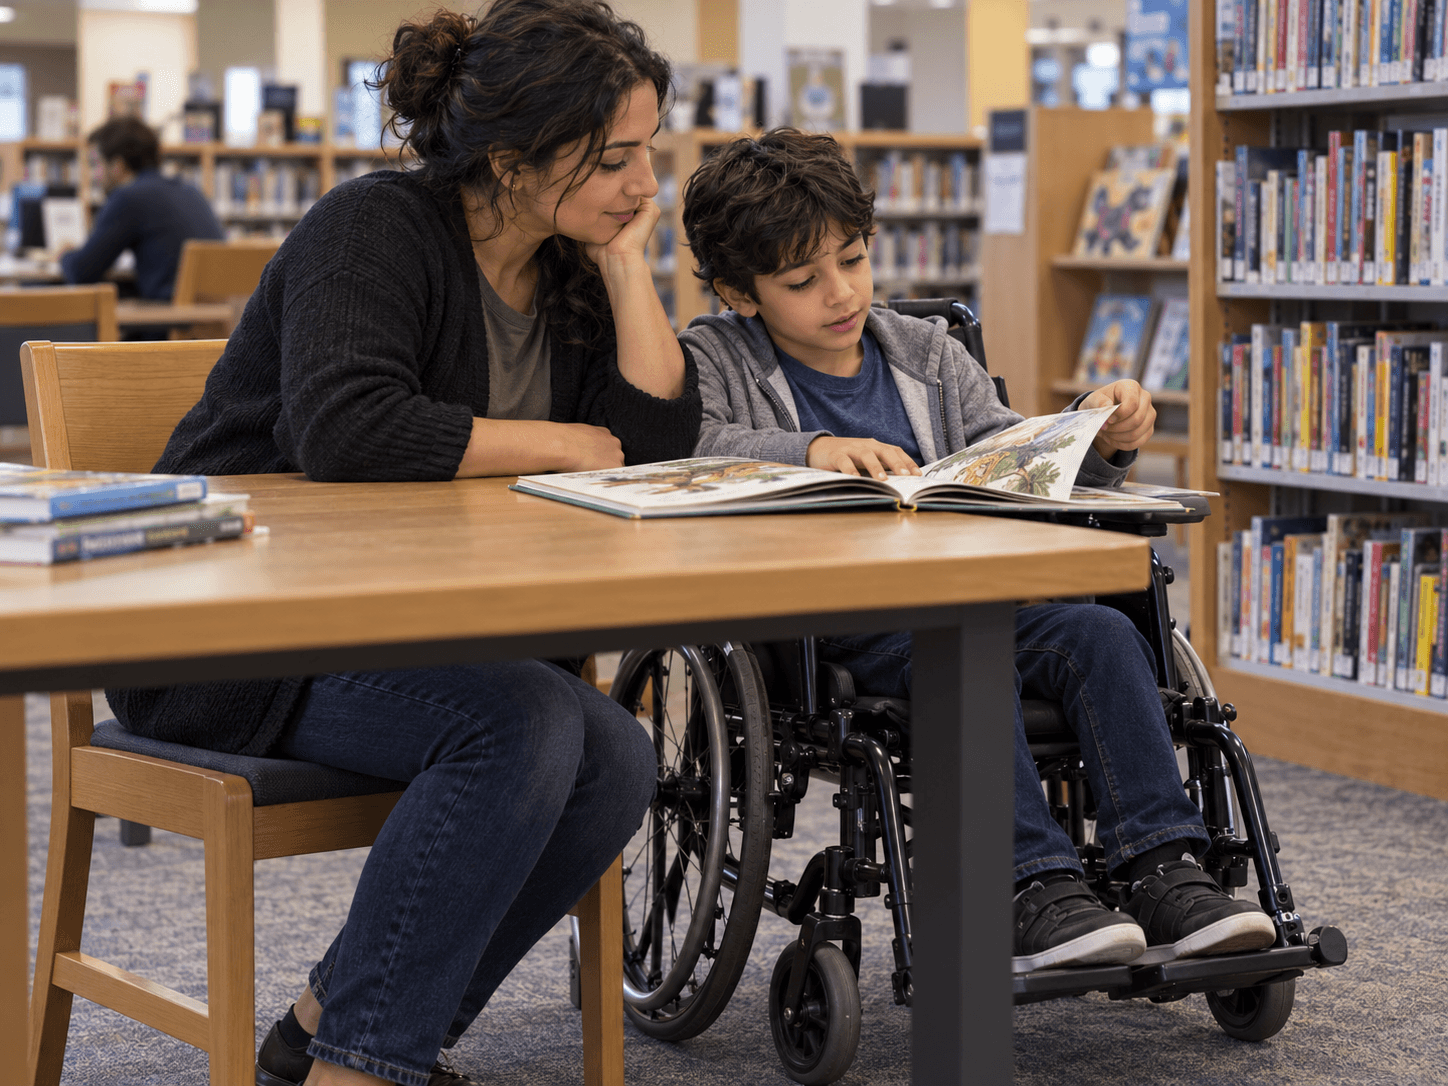
La lettre d'approbation est arrivée le jour de notre visite à la bibliothèque. Mon fils voulait renouveler le même énorme livre sur les animaux marins. Je voulais savoir si les années indiquées dans la lettre signifiaient une autre demande, un changement à nos prestations mensuelles, ou les deux.
J'avais présenté la demande de crédit d'impôt pour personnes handicapées. Je n'avais pas encore fait le lien avec l'Allocation canadienne pour enfants que nous recevions déjà.
Vérifier les deux conditions liées
La prestation pour enfants handicapés est un versement mensuel non imposable destiné aux familles admissibles qui s'occupent d'un enfant de moins de 18 ans. Elle dépend de l'admissibilité à l'ACE et de l'approbation du CIPH de l'enfant. Si vous recevez déjà l'ACE pour un enfant admissible au CIPH, l'ARC ajoute automatiquement la PEH; aucune demande distincte de ce supplément n'est nécessaire. Admissibilité et versements automatiques.
Cela ne rend pas toutes les démarches automatiques. Le CIPH lui-même est un crédit d'impôt non remboursable. Le REEI exige notamment l'ouverture d'un régime. La Prestation canadienne pour les personnes handicapées, destinée aux adultes admissibles, est encore un autre programme.
Associer l'année de versement à celle du revenu
De juillet 2026 à juin 2027, la PEH maximale est de 3 480 $ par année, soit 290 $ par mois, par enfant admissible. Elle utilise le revenu familial net rajusté de 2025. Le maximum diminue au-delà de 82 847 $; le taux de réduction est de 3,2 % pour un enfant admissible et de 5,7 % pour deux enfants admissibles ou plus. La page de l'ARC et son lien vers le calculateur précisent le calcul.
J'ai écrit « revenu de 2025 / versements de juillet 2026 à juin 2027 » en haut de mes notes. J'ai ainsi cessé de comparer l'avis avec mon salaire du mois. Le maximum ne ressemblait plus non plus à un dépôt garanti.
Distinguer l'examen automatique d'une demande plus ancienne
Lors du premier calcul de la PEH, l'ARC examine automatiquement l'année de prestations courante et les deux précédentes. Elles vont de juillet à juin, plutôt que de janvier à décembre. Les années plus anciennes exigent une demande écrite au centre fiscal. L'admissibilité et la période de déficience approuvée continuent de déterminer le résultat. Années de prestations antérieures.
Pour un premier calcul en octobre 2026, ces trois années vont de juillet 2024 à juin 2025, de juillet 2025 à juin 2026 et de juillet 2026 à juin 2027. Une approbation couvrant une période plus ancienne invite à vérifier les autres démarches nécessaires; elle ne prouve pas que chaque mois antérieur sera payé.
J'ai regroupé l'approbation, les avis de prestations et une courte liste des périodes encore sans réponse. Pour faire un suivi, je pouvais nommer une période manquante plutôt que demander vaguement « le paiement rétroactif ».
Continuer à produire les déclarations annuelles
Les deux conjoints doivent continuer à produire leurs déclarations, même sans revenu, et tenir leurs renseignements familiaux à jour. Le maintien de l'admissibilité à l'ACE et au CIPH compte aussi. Une nouvelle approbation ne remplace pas ces obligations. Continuer à recevoir la PEH.
Le livre de mon fils était renouvelé. Il me restait une tâche plus précise que prévu : lire la période approuvée, comparer l'avis de prestations et repérer les années plus anciennes qui nécessitaient encore une demande.
Vérifié le 20 octobre 2026. Les montants indiqués visent l'année de prestations de juillet 2026 à juin 2027.